في خطوة غير مسبوقة، كشفت الجهة المشغّلة لبورصة كوريا الجنوبية مطلع الشهر الجاري عن قائمة تضم أكثر من 100 شركة تعاني انخفاضاً مستمراً في تقييماتها. ورغم الترحيب بهذه الخطوة في إطار السعي لمواجهة مشكلة مزمنة تعاني منها الأسهم الكورية، إلا أنها غير كافية.
يمثل إعلان أسماء الشركات منخفضة التقييمات وكشفها للرأي العام إضافة ضرورية إلى الحملة التي يقودها الرئيس لي جاي ميونغ منذ عام لمواجهة ظاهرة تدني تقييم الأسهم الكورية، وتحظى بدعم أعداد متزايدة من المستثمرين الأفراد.
غير أن التغلب على ممارسات مؤسسية متجذرة منذ عقود يتطلب ترسانة متكاملة من الإجراءات، تشمل تحركات تشريعية، وإعداد جيل جديد من أعضاء مجالس الإدارة المستقلين، وتغيير المواقف الراسخة داخل الشركات.
صعود الأسهم الكورية يخفي ضعف التقييمات
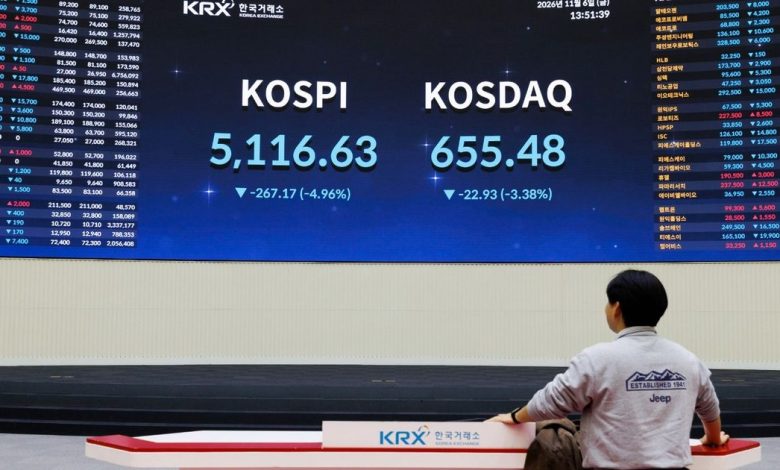
ظاهرياً، قد يبدو أن كوريا الجنوبية ليست بحاجة إلى استراتيجيات إضافية، إذ يأتي مؤشرها الرئيسي للأسهم في المرتبة الثانية بين الأفضل أداءً في آسيا، بعد تايوان. وتجاوز مؤشر “كوسبي” مستوى 5000 نقطة في يناير، بعد أشهر قليلة من تولي الرئيس لي، المنتمي إلى تيار يسار الوسط، منصبه.
وسارع حلفاؤه في البرلمان إلى إقرار تعديلات على القانون التجاري عززت حقوق مساهمي الأقلية، وفرضت رقابة ومساءلة أكبر من جانب المستثمرين على مجالس إدارة الشركات.
أسهمت هذه التحسينات في دعم صعود السوق، قبل أن تمنحه موجة الاستثمار في الذكاء الاصطناعي دفعة قوية إضافية. لكن معظم المكاسب تركزت في قطاعات محددة، وانحصرت في شركتين فقط هما “سامسونج إلكترونيكس” و”إس كيه هاينكس”، المتخصصتان في صناعة رقائق الذاكرة. وتستحوذ الشركتان حالياً على نحو نصف القيمة السوقية لمؤشر “كوسبي”، مدفوعتين بالطفرة في مجال الذكاء الاصطناعي.
أما بقية الشركات المدرجة في المؤشر، والبالغ عددها أكثر من 800 شركة، فقد خسرت مجتمعةً جميع مكاسبها منذ بداية العام.
لا تزال أسهم نحو ثلاثة أرباع الشركات المدرجة في مؤشر “كوسبي” تُتداول بأقل من قيمتها الدفترية، التي تعكس صافي قيمة أصول الشركة.
في الواقع، ارتفع خلال العام الماضي عدد الشركات المدرجة التي تقل قيمتها السوقية عن صافي قيمة أصولها، وفقاً لبيانات جمعتها “بلومبرغ”. ويكشف ذلك أن الأداء القوي للمؤشر يخفي وراءه تقدماً محدوداً للغاية في معالجة تدني تقييمات الشركات الكورية عموماً.
“ظاهرة تدني تقييم الأسهم الكورية”
تعود جذور ظاهرة تدني تقييم الأسهم الكورية إلى ممارسات مؤسسية راسخة. فإحجام الشركات عن توزيع الأرباح، وإدراج شركاتها التابعة الواعدة في البورصة، يضغطان على تقييماتها السوقية، فيما يقوّض ضعف تطبيق القواعد المنظمة لأسواق الأوراق المالية ثقة المستثمرين.
تخضع نحو 93% من أكبر 200 شركة مدرجة في مؤشر “كوسبي” لسيطرة أفراد أو عائلات، وهو ما جعل حوكمة هذه الشركات تميل تقليدياً إلى حماية مصالح كبار المساهمين. ولم تسلم شركات، من “سامسونج إلكترونيكس” إلى “إل جي إنرجي سوليوشن”، من حالات شعر فيها مساهمو الأقلية بالإجحاف.
سعت الحكومات الكورية المتعاقبة، في عهد رؤساء مختلفين، لأكثر من عقد إلى معالجة ظاهرة تدني تقييم الأسهم الكورية مقارنة بالأسواق الأخرى، لكن جهودها لم تحقق نتائج تُذكر.
لكن ثمة مؤشرات على أن أحدث حملة للإصلاح بدأت تُحدث تغييراً في سلوك الشركات. ففي الشهر الماضي، تراجعت “إس كيه هاينكس” عن خطط لإدراج وحدتها “سوليديغم” (Solidigm) في البورصة الأميركية، بعد اعتراضات من المستثمرين والجهات التنظيمية، في خطوة تشير إلى أن ممارسات كانت تمرّ سابقاً من دون اعتراض باتت موضع مساءلة.
اقرأ أيضاً: “إس كيه هاينكس” تلغي طرح “سوليدايغم” في أميركا تحت ضغط المساهمين
وكان مساهمو الأقلية يخشون أن يؤدي الإدراج المنفصل للوحدة إلى تقليص استفادتهم من أعمال “سوليديغم” المتخصصة في تصنيع رقائق ذاكرة الفلاش التي تلقى طلباً قوياً من مراكز البيانات.
قال ناموه ري، رئيس منتدى حوكمة الشركات الكورية ومقره سيؤول، في حديث معي: “مارسنا ضغوطاً مكثفة على إدارة الشركة للتراجع عن خطة الإدراج”.
سيؤول تسعى لكبح نفوذ إدارات الشركات
ينبغي لإدارة الرئيس لي استثمار هذا الزخم ومضاعفة جهودها لتمرير مزيد من التشريعات الإصلاحية. ومن أبرز الإجراءات التي لا تزال قيد الدراسة وتستحق الإقرار، تعديل القواعد الحالية لإلزام مجالس إدارة الشركات بالإفصاح عن مواقفها من عروض الاستحواذ المغرية وتبريرها.
فبموجب القواعد السارية، يمكن لإدارات الشركات التزام الصمت إزاء عروض الاستحواذ التي لا تبادر بنفسها لطلبها.
يهدف التعديل إلى تشجيع عمليات الاستحواذ العدائية، وزيادة الضغوط على الشركات التي تعاني من تدني تقييماتها السوقية باستمرار، بما قد يدفعها إلى التخلي عن السيطرة على إدارتها.
تشمل التعديلات الأخرى المطروحة حالياً تمديد فترة الإخطار باجتماعات المساهمين إلى أربعة أسابيع على الأقل، بما يمنح المستثمرين وقتاً أطول لدراسة مقترحات الإدارة وتقييمها.
وثمة حاجة أيضاً إلى تكثيف برامج تدريب أعضاء مجالس الإدارة المستقلين، لإكسابهم المهارات والثقة اللازمتين للاعتراض على قرارات الإدارة ومساءلتها بشأنها.
تقدم اليابان، التي أعدت بدورها قائمة بالشركات منخفضة التقييمات وكشفت أسماءها، تجربة جديرة بالاهتمام، إذ نفذت إصلاحات في مجال حوكمة الشركات ضمن خطة رئيس الوزراء السابق شينزو آبي لإنعاش الاقتصاد.
وقد أثمرت هذه الجهود عن إعادة تقييم الأسهم اليابانية وارتفاعها إلى مستويات قياسية، إلى جانب تسجيل عمليات الاندماج والاستحواذ مستويات قياسية. ورغم أن جميع التجارب اليابانية لن تكون قابلة للتطبيق مباشرة في كوريا الجنوبية، فإن الأخيرة تسير في مسار مماثل.
يمكن للإصلاحات التشريعية التصدي للممارسات الراسخة، من خلال إبقاء قضايا حوكمة الشركات في دائرة الاهتمام. كما تسهم قوائم الشركات المتدنية التقييمات، التي تكشف أسماءها، في زيادة الضغط عليها أمام الرأي العام. ولمعالجة ظاهرة تدني تقييم الأسهم الكورية، ينبغي لسيؤول مواصلة استخدام جميع الوسائل والإجراءات المتاحة.