يحدث أمران يبدوان متناقضين في سوق الفحم العالمية اليوم.
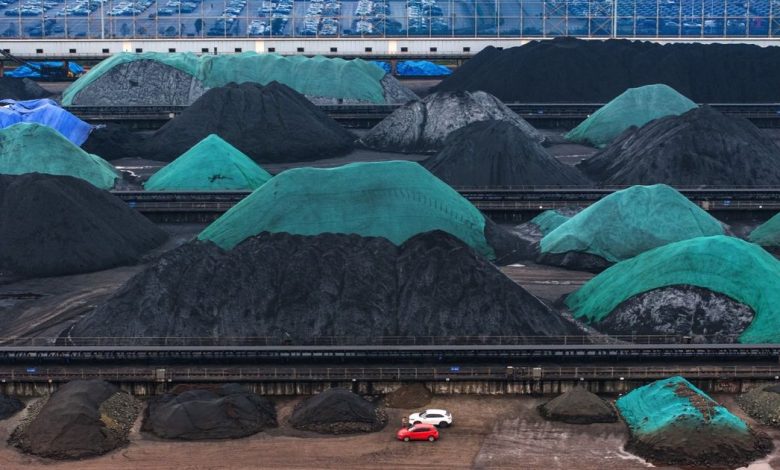
يُظهر استهلاك الفحم قُدرةً لافتةً على الصمود. فقد انخفض إجمالي الطلب عليه بنحو 10% بين عامي 2019 و2025 في 193 دولة من أصل 195 دولة ممثلة في مؤتمر المناخ “كوب 31″، المنعقد هذا الأسبوع في أنطاليا بتركيا. ولكان ذلك خبراً ساراً، لولا الصين والهند، اللتين تستهلكان معاً 7 من كل 10 أطنان من الفحم على مستوى العالم.
فخلال الفترة نفسها، ارتفع استهلاك الفحم في الصين بنسبة 13%، وفي الهند بنسبة 28%. وكانت هذه الزيادة، إلى جانب استمرار السياسات الداعمة للفحم، كافية لإبقاء الطلب العالمي عند نحو 9 مليارات طن سنوياً منذ عام 2023، في وقت تشتد فيه الحاجة إلى تراجع سريع ودائم في استهلاك هذا الوقود.
تجارة الفحم تتحول إلى معركة بقاء
لكن بقاء استهلاك الفحم عند مستويات مرتفعة لا يعني أن شركات التعدين تعيش فترة ازدهار. فقد تمكّنت الصين والهند من تخفيف الضغوط على منتجي الكهرباء وشركات تعدين الفحم المحلية، من خلال مدفوعات مُقابل القدرة الإنتاجية وشروط تعاقدية مواتية. أما الشركات المصدّرة، فلا تحظى بحماية مماثلة. ومع تكبّد قطاعات واسعة من الصناعة خسائر عن كل طن تستخرجه من باطن الأرض، تحولت تجارة الفحم المنقول بحراً إلى معركة شرسة من أجل البقاء، أشبه بالمنافسة القاتلة في مسلسل “لعبة الحبار” (Squid Game).
تقع روسيا وكولومبيا، المورّدتان الرئيسيتان للفحم إلى تركيا، في قلب هذه الأزمة. فنحو 70% من شركات الفحم الروسية عاجزة عن تحقيق أرباح، فيما يُتوقع أن تتكبد الصناعة خسائر بقيمة 324 مليار روبل (3.9 مليار دولار) هذا العام، وفق تقديرات حكومية صدرت الشهر الماضي. ويُرجح أن تستمر الخسائر في 2027 للعام الرابع على التوالي، حتى لو تحسنت الأسعار.
اقرأ أيضاً: الطلب العالمي على الفحم يتجه لمستوى قياسي مع صعود أسعار الغاز
وفي حوض كوزنيتسك الذي يُستخرج منه نحو نصف الفحم المنتج في روسيا، فقد 7 آلاف عامل وظائفهم العام الماضي، فيما أغلقت نحو ثلث شركات التعدين أبوابها أو باتت تواجه صعوبات مالية.
وتواجه كولومبيا ضغوطاً مشابهة، بعد أن أسهمت مناجمها في تزويد أوروبا بالطاقة خلال تسعينيات القرن الماضي والعقد الأول من الألفية الجديدة. وتراجعت صادراتها من الفحم بنحو الربع في 2025، لتسجل أدنى مستوياتها منذ عام 2003.
وفي العام الماضي، خفّضت شركة “غلينكور” (Glencore) القيمة الدفترية لمنجم “سيريجون” (Cerrejón)، أكبر منجم للفحم في أميركا اللاتينية، بمقدار 859 مليون دولار. يحتوي المنجم على موارد تُقدّر بنحو 5 مليارات طن من الفحم، وتعتزم الشركة إعادته إلى الحكومة عند انتهاء حقوقها في استغلاله عام 2034.
ويبدو أن جنوب أفريقيا ستكون التالية في مواجهة هذه الضغوط، فمناجم الفحم المخصصة للتصدير فيها بالكاد تحقق أي أرباح.
في سوق الفحم.. من يصمد أطول يربح الرهان
لكن استمرار هذه المناجم في العمل رغم قتامة الأوضاع يكشف عن المعادلة الاقتصادية القاسية التي تحكم سوق سلعة آخذة في التراجع. فشركات التعدين لا تحتاج إلى تعافي الطلب، وإنما إلى خروج منافساتها من السوق قبلها.
إذا أُغلق عدد كافٍ من مناجم الفحم الروسية، سيتقلص المعروض في سوق الفحم المنقول بحراً، ما يرفع الأسعار ويعيد شركات التعدين الخاسرة في كولومبيا وجنوب أفريقيا إلى تحقيق الأرباح. وقد يمنحها ذلك بعض الوقت لالتقاط أنفاسها، قبل أن تعيدها موجة جديدة من تراجع الطلب إلى دائرة الخطر. أما الولايات المتحدة وإندونيسيا وأستراليا، وهي القوى الرئيسية الثلاث الأخرى في تجارة الفحم المنقول بحراً، فما ينتظرها يبدو أقرب إلى إرجاء تنفيذ حكم بالإعدام منه إلى فرصة حقيقية للنجاة.
ويحمل هذا التراجع مفارقة تاريخية، إذ تواجه تجارة الفحم المنقول بحراً الضغوط الاقتصادية القاسية نفسها التي تهدد مستقبل الغاز الطبيعي المسال. فقد ازدهرت الصناعتان في أعقاب الصدمات النفطية في سبعينيات القرن الماضي، حين بدأت الدول المستوردة البحث عن بدائل تخفف اعتمادها على النفط الخام القادم من الشرق الأوسط.
يمكن أن يكون الفحم والغاز رخيصين نسبياً عند استهلاكهما بالقرب من مصادر إنتاجهما، خصوصاً عندما لا تشمل أسعارهما عند مواقع الاستخراج الأضرار المناخية والصحية الناجمة عن التلوث الذي يتسببان فيه. لكن بمجرد نقلهما بالقطارات أو السفن إلى مسافات بعيدة عبر العالم، تتدهور جدواهما الاقتصادية سريعاً. فتجعلهما تكاليف النقل الباهظة عاجزين عن المنافسة في أسواق الطاقة التي تواصل فيها مصادر الطاقة المتجددة النظيفة والرخيصة دفع الأسعار نحو الانخفاض
تكاليف النقل تلتهم إيرادات مناجم الفحم
لنأخذ شركات تعدين الفحم في سيبيريا على سبيل المثال؛ فمن كل 100 دولار تدفعها شركة كهرباء صينية مقابل طن من الفحم السيبيري، لا يصل إلى المنجم سوى نحو 25 دولاراً، فيما تذهب بقية المبلغ لتغطية التكاليف الهائلة لنقل أحد أكثر مصادر الطاقة تلويثاً للبيئة إلى ميناء على المحيط الهادئ، ثم شحنه بحراً على امتداد الساحل.
الوضع أسوأ بعد. فحتى تتمكن شركة الكهرباء الصينية من منافسة تكلفة توليد الكهرباء من محطات الرياح والطاقة الشمسية الجديدة محلياً، يتعين عليها شراء الفحم بسعر يقارب 75 دولاراً للطن. ومع استمرار تكاليف النقل دون تغيير يُذكر، لن يتبقى من هذا المبلغ شيء تقريباً يصل إلى المنجم، ما يعني تبخر إيرادات شركة التعدين، ناهيك عن أرباحها.
اقرأ أيضاً: الصين تتعهد بشراء 10 ملايين طن من الفحم الأميركي سنوياً
وهذا إلى حد كبير ما نشهده اليوم. فرغم نقص إمدادات الغاز الطبيعي المسال، والسياسات الداعمة للوقود الأحفوري، والقيود الحكومية التي تكبح التوسع في طاقتي الرياح والشمس، يتجه توليد الكهرباء من الوقود الأحفوري في الصين إلى التراجع في 2026 للعام الثاني على التوالي.
في الماضي، كانت صناعة الفحم تراهن على مستقبل يرتفع فيه الطلب وتتدفق الأرباح، لكن تلك الأيام ولّت منذ زمن. أما اليوم، فأقصى ما يمكن اعتباره خبراً ساراً هو أن الاستهلاك لا يتراجع بالسرعة التي يحتاجها العالم لتجنب تغير مناخي كارثي.
إنه مفهوم غريب للنجاح في صناعة تُغلق مناجمها، وتسرّح عمالها، وتتكبد الخسائر، وتخفّض القيمة الدفترية لأصولها. فمستقبل الطاقة يتجه نحو الإنتاج المحلي، لكن مشكلة الفحم أن مناجمه ليست محلية.