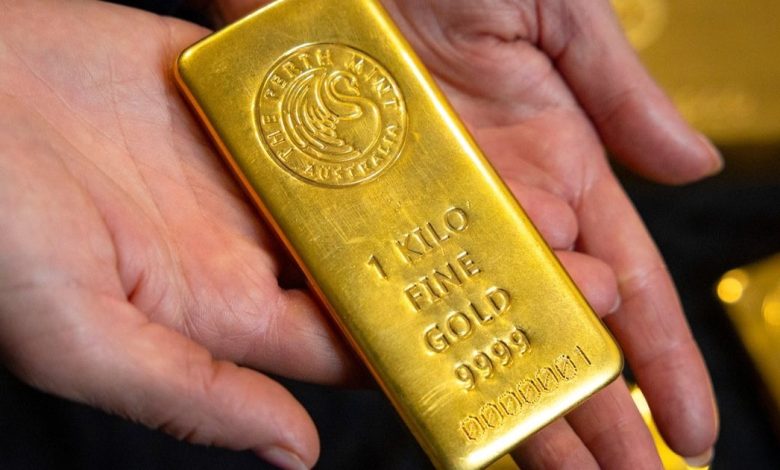
على مستثمري الذهب ربط الأحزمة؛ فرحلة المعدن النفيس نحو القمم السعرية التي شهدها قبل حرب إيران قد تطول.
فالذهب الذي استهل العام بقفزة بلغت ذروتها عند نحو 5600 دولار للأونصة في أواخر يناير الماضي، خسر حتى الآن نحو 30% من ذلك المستوى ليُتداول قرب أدنى مستوى في أكثر من عام عند 3860 دولاراً للأونصة اليوم.
الخبر الأسوأ أن المستثمرين لا يستبعدون خسارته أكثر من ذلك، رغم وجود بعض الدعائم السوقية له، بحسب بلومبرغ.
أما السؤال؛ فما العوائق التي تقف حاجزاً بين سعر الذهب وصعوده لقمته.. وكيف يمكن أن يتخلص منها المعدن النفيس؟
ضغوط قريبة على الذهب
رغم أن فوز الديمقراطيين بالكونغرس ظهر كطوق نجاة مؤقت للمعدن. وقفز 3.2% في 4 نوفمبر متجاوزاً 4000 دولار، مع تراجع الدولار وعوائد سندات الخزانة، وسط رهان المستثمرين على أن الانقسام السياسي سيكبح التوسع المالي، ويخفف خطر ارتفاع العوائد الحقيقية.
لكن هذا المكسب لم يعمّر للأسف؛ فبيانات أسعار المستهلكين الأميركية التي جاءت أعلى من المتوقع، إلى جانب تصريحات متشددة من مسؤولين في الفيدرالي، أسقطت الذهب أكثر من 6% في ثلاث جلسات إلى أدنى مستوى في 13 شهراً، قبل أن يرتد قليلاً إلى نحو 3890 دولاراً.
وانتقل السؤال في الأسواق الأسبوع الماضي من “هل سيرفع بنك الاحتياطي الفيدرالي الفائدة؟” إلى “كم مرة ومتى؟”.
الإجابة جاءت سريعة لكن غير مباشرة من رئيس بنك الاحتياطي الفيدرالي في كانساس سيتي جيف شميد، الذي وصف التضخم الأميركي بأنه “مرتفع للغاية”.وقال إن أمام الفيدرالي عملاً لم ينجز بعد، ملمحاً إلى “زيادات: وليس زيادة واحدة قادمة في سعر الفائدة.
أما نائب رئيس المجلس فيليب جيفرسون فأشار هو الآخر إلى تأييد مزيد من الرفع، فيما رأت ماري دالي من بنك الاحتياطي الفيدرالي في سان فرانسيسكو أن الأمر سيتطلب على الأرجح “زيادات إضافية”، لأن التضخم لا يقتصر على القطاعات المتأثرة مباشرة بالرسوم الجمركية أو النفط.
وتتجه الأنظار غداً إلى محضر اجتماع الفيدرالي في أكتوبر. ولو ظهرت فيه إشارة محتملة إلى رفع الفائدة، فقد يتلقى المعدن الأصفر ضربة جديدة.
الحال لا يتغير كثيراً على المدى البعيد
فبنك “غولدمان ساكس” خفض في 5 نوفمبر توقعه لسعر الذهب بنهاية 2026 إلى 4150 دولاراً من 4650، ولنهاية 2027 إلى 4800 من 5400، عازياً الخطوة إلى ميل الفيدرالي للتشديد.
ويرجح البنك أن يبدأ خفض الفائدة في أواخر 2027 ويمتد إلى أوائل 2028. وفي سيناريو بديل يفترض رفعاً إضافياً في مارس وذروة أعلى للفائدة، وحينها ينخفض سعر الذهب المتوقع إلى 4660 دولاراً.
أما “بنك أوف أميركا”، وهو الأكثر تفاؤلاً، فيتوقع 5000 دولار خلال 12 شهراً، مع مستهدف قصير الأجل عند 4000، بشرط ألا تتصاعد حرب إيران.
لكن حتى هذا الرقم التفاؤلي للغاية يقل نحو 11% عن قمة يناير. وبهذا، لا يضع أي من التوقعين الأبرز المنشورين هذا الشهر الذهب فوق قمته قبل نهاية 2027 على الأقل.
الجغرافيا السياسية تتحسن.. لكن ليس بما يكفي
وسط كل ذلك، لا تزال الحرب لا تعمل لصالح الذهب، لكنها في الوقت نفسه لم تعد تلعب ضده بنفس الدرجة التي شهدناها في بداية الصراع.
فمفارقة هذا العام أن الحرب لم تخدم المعدن النفيس كما كان متوقعاُ، حيث وقف بينها وبين لعبه لدوره كملاذ آمن، كلاً من النفط والتضخم والفائدة، فخسر الذهب أكثر من خُمس قيمته منذ اندلاع الصراع الأميركي الإيراني أواخر فبراير.
اليوم تبدو صورة الحرب أفضل نسبياً: برنت قرب 95 دولاراً بعدما كان فوق 100 مطلع الشهر، ومسار التفاوض ما زال مفتوحاً. وقال مايكل فيدمر من “بنك أوف أميركا” إن مزيداً من التراجع في النفط قد يخفف ضغوط التضخم ويدعم الذهب إذا لم تتصاعد الحرب.
غير أن ثلاثة عوائق قد تبقي هذا الدعم الجيوسياسي للذهب محدوداً.
الأول: إذا لم تتحول التهدئة إلى اتفاق
حيث انتهت جولة محادثات في قطر دون إنجاز حقيقي، وتحدثت تقارير عن ضربة أميركية في جزيرة قشم، وأخرى إيرانية على قاعدة أميركية في البحرين، فيما تبقى مخاوف تجدد الضربات بعد الانتخابات قائمة.
الثاني: إذا ظل النفط مرتفعاً
قفز برنت من نحو 70 دولاراً قبل الحرب إلى قرابة 115 في ذروته، وهو اليوم أعلى بنحو الثلث من مستواه قبلها، وفي اللحظة التي يتلقى فيها دعماً جديداً من أحد النواحي، سيعني ذلك ضغطاً على الذهب من الناحية الأخرى.
الثالث: التضخم لم يعد نفطياً فقط
إذا صح تقدير دالي من بنك الاحتياطي الفيدرالي في سان فرانسيسكو فقد لا ينقلب مسار الفائدة حتى لو هبط النفط أكثر.
البنوك المركزية تشتري.. والطلب الخاص يتراجع
أيضاً لا يمكن إنكار دور القطاع الرسمي في هذا المعادلة كداعم للذهب.
فقد اشترت البنوك المركزية 321 طناً في الربع الثالث، بأسرع وتيرة منذ نهاية 2024، ليبلغ صافي مشترياتها المقدر منذ بداية العام 675 طناً، بقيادة الصين (63 طناً) وبولندا (41 طناً)، وفق مجلس الذهب العالمي.
لكن هذه المشتريات وضعت أرضية لسعر المعدن النفيس ولم تكن محركاً في حد ذاتها.
فإجمالي العام يتجاوز بقليل مستواه قبل سنة رغم تراجع الأسعار، ونحو ثلثيه لم تعلنه السلطات النقدية بنفسها، فيما خفّضت روسيا حيازاتها 19 طناً.
في المقابل يضعف الطلب الخاص من الأفراد، حيث هبط الطلب على المشغولات الذهبية 17% إلى 313 طناً، وهو أدنى مستوى لأي ربع ثالث منذ 2000، وتراجع الطلب على السبائك والعملات 19% إلى 268 طناً، باستثناء الأسر الصينية التي زادت مشترياتها 7% إلى 79 طناً.
وفي الأسواق المالية، فقد الذهب نحو 7% في أكتوبر، في أسوأ أداء للشهر منذ 2008، مع اضطرار مستثمرين إلى تسييل مراكزهم لتغطية الهوامش بعد موجة بيع في أسهم التكنولوجيا. فيما خسرت الفضة، الأكثر حساسية لعمليات التسييل، نحو 17% في شهر واحد.
أما حيازات الصناديق المتداولة فبلغت مستوى قياسياً، وهو ما يعني أن حجم المعروض المحتمل للبيع كبير إذا تعمقت رهانات رفع الفائدة.
وينبه “غولدمان” هنا إلى أن طلب القطاع الخاص لن يجاري على الأرجح مشتريات البنوك المركزية مجدداً قبل أن يبدأ خفض الفائدة.
ماذا يحتاج الذهب فعلاً للانطلاق؟
تبدو استعادة الذهب مستوياته القياسية مهمة صعبة، إذ تتطلب العودة إلى قمة يناير ارتفاعاً بنحو 44% من سعره الحالي البالغ 3860 دولاراً للأونصة، فيما يستلزم بلوغ مستهدف “بنك أوف أميركا” عند 5000 دولار صعوداً بنحو 29%. ولن يتحقق ذلك دون تضافر عدة محفزات اقتصادية ونقدية.
يأتي في مقدمتها ظهور إشارات إلى انتهاء دورة التشديد النقدي، بدءاً من محضر اجتماع الاحتياطي الفيدرالي غداً الأربعاء، وصولاً إلى اجتماع ديسمبر. وقد يعيد خفض الفائدة المستثمرين إلى الذهب، لكن “غولدمان ساكس” لا يتوقع بدء التيسير قبل أواخر 2027.
كما يمثل استمرار انخفاض أسعار النفط لنحو ثلاثة أشهر، وفق تحليل “فانغارد”، محفزاً آخر، سواء عبر اتفاق يعيد فتح مضيق هرمز ويخفض أسعار برنت، أو زيادة التدفقات النفطية عبر مسارات بديلة، وهو سيناريو توقعه “غولدمان ساكس”، بما يخفف الضغوط التضخمية.
وقد تتعزز جاذبية الذهب إذا شكك المستثمرون في استقلالية الاحتياطي الفيدرالي وقدرته على مقاومة ضغوط الرئيس الأميركي دونالد ترمب لخفض الفائدة، بحسب “فانغارد”.
كذلك، ترى كريستينا هوبر من “مان غروب” أن الركود التضخمي، الذي يجمع بين تباطؤ النمو وضعف التوظيف واستمرار ارتفاع الأسعار، قد يوفر بيئة داعمة للذهب، وفق “رويترز”.
ومع كل هذه المحفزات، يبقى انتهاء موجة التسييل شرطاً مهماً للتعافي. فبحسب “غولدمان ساكس”، قد تدفع خسائر الأسهم الذهب للهبوط مؤقتاً قبل استعادة دوره ملاذاً آمناً، خصوصاً بعد موجة البيع الأخيرة في أسهم الذكاء الاصطناعي.