تدرس شركة ألمنيوم البحرين “ألبا” إدراج أسهمها في سوق إضافية، بالتوازي مع تطلعها إلى استحواذات جديدة يُرجح أن تتركز في أوروبا بعد استحواذها على “ألمنيوم دونكيرك” الفرنسية، بحسب رئيس مجلس إدارتها خالد الرميحي.
وقال الرميحي بمقابلة مع “الشرق بلومبرغ”، إن 2028 قد يكون عاماً مناسباً للإدراج، بعد أن تثبت الشركة قدرتها على دمج المصنع الفرنسي وتنفيذ خطة واضحة للنمو. ورجّح أن تكون الأسواق الأوروبية الأقرب، مع بقاء السوقين السعودية والإماراتية ضمن الخيارات، إلى جانب استمرار إدراجها في البحرين.
الرميحي أشار إلى أن الإدراج الثانوي في السوق السعودية يظل أحد الخيارات التي سبق أن أعلنت “ألبا” دراستها، موضحاً أن الشركة تنظر أيضاً إلى أسواق أخرى داخل المنطقة وخارجها، في إطار مساعيها لتحسين سيولة السهم وتقريب تقييمه من مستواه الذي تراه عادلاً.
اقرأ أيضاً: “ألبا” البحرينية تستحوذ على “ألمنيوم دونكيرك” الفرنسية
ويرى أن تحسين تقييم الشركة في السوق قد يساعدها على تنفيذ استحواذات باستخدام أسهمها مستقبلاً، مقارنة بالمقابل النقدي لصفقة “دونكيرك”. وأضاف أن القيمة الحقيقية لـ”ألبا”، حتى قبل احتساب المصنع الفرنسي، قد تعادل ثلاثة أمثال تقييمها السوقي، مشيراً إلى ضعف التداول على السهم ومحدودية الأسهم المتاحة للمستثمرين.
سعر سهم “ألبا” وتقييمات المحللين
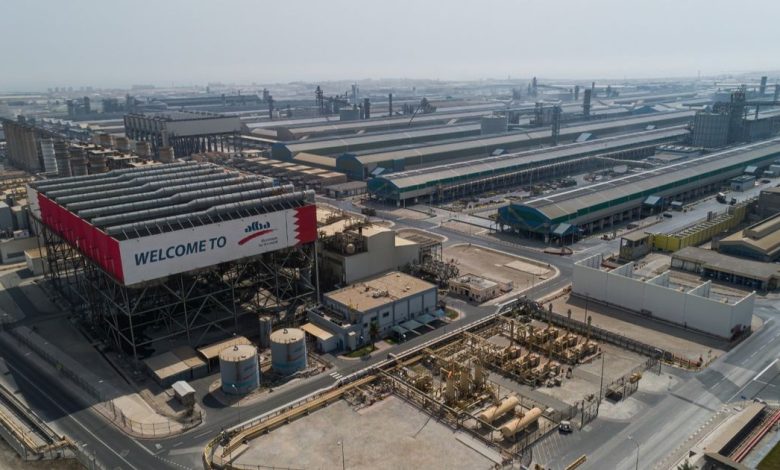
تتداول أسهم “ألبا” في بورصة البحرين، بالإضافة إلى شهادات إيداعها الدولية في بورصة لندن. وتتوزع ملكية الشركة بين نحو 70% تعود لـ”ممتلكات”، صندوق الثروة السيادي البحريني، وحوالي 20% لشركة “التعدين العربية السعودية” (معادن)، لتتبقى 10% للمساهمين الآخرين.
وتراجع سهم “ألبا” بنحو 33% هذا العام إلى نحو 74 فلساً (الدينار = 100 فلس)، فيما تُظهر بيانات جمعتها “بلومبرغ” خمس توصيات شراء من المحللين، مع تقييمات تتراوح بين 1.20 دينار و1.75 دينار.
الرميحي نوّه بأن الشركة تنظر إلى سهمها باعتباره مقوماً بأقل كثيراً من قيمته الحقيقية، مشيراً إلى أن تقديرات عدد من الشركات الاستثمارية تضع السعر العادل للسهم في نطاق يتراوح بين 1.3 و1.4 دينار. وأضاف أن “ألبا” تعمل على خطوات تهدف إلى مساعدة السهم على الاقتراب من هذا المستوى، من بينها الاستفادة من صندوق السيولة الذي أعلنت عنه بورصة البحرين، إلى جانب دراسة الإدراج في أسواق إضافية.
اقرأ أيضاً: صندوق البحرين السيادي يدرس إدراج “ألبا” للألمنيوم ببورصة السعودية
أما عن تنفيذ صفقات توسعية أخرى، فصرح أن الشركة ستنظر إلى فرص استثمارية إضافية، يُرجح أن تكون في أوروبا انطلاقاً من وجودها الصناعي هناك. لكنه شدد على أن الأولوية هي إنجاح دمج “دونكيرك” وتطوير هيكل إداري يستطيع إدارة أكثر من مصنع، قائلاً: “الاستحواذ سهل”، بينما يتطلب الدمج مهلة لإثبات نجاح الاستثمار.
معايير صفقات الاستحواذ الجديدة
رئيس “ألبا” أفصح أن الشركة ترى مجالاً لتنفيذ استحواذ ثان وثالث في أوروبا مستقبلاً، لكنها لن تنتقل إلى تلك المرحلة قبل إثبات قدرتها على تحسين أداء دونكيرك، وليس مجرد امتلاكها. وقال إن نجاح الصفقة سيُقاس أيضاً بقدرة “ألبا” على ترسيخ صورتها كشريك طويل الأجل لدى الموظفين والحكومة الفرنسية والموانئ والموردين والجهات الأخرى المرتبطة بالمصنع.
وتعتزم الشركة العمل خلال 2027 على إظهار الوفورات والمنافع المشتركة بين المصنعين، وتطوير الإدارة والتكنولوجيا واستخدام الذكاء الاصطناعي، بما يهيئها لمزيد من الاستحواذات، وفق الرميحي.
كما أوضح أن “ألبا” وضعت أربعة عوامل رئيسية لتقييم أي فرصة استحواذ مستقبلية، في مقدمتها توافر طاقة مستقرة ونظيفة بسعر مناسب، ووجود عمالة تدعم الإنتاجية، والقرب من الصناعات المستهلكة للألمنيوم، إلى جانب متانة سلاسل الإمداد، وهو عامل قال إن أهميته برزت بصورة أكبر في ظل الاضطرابات التي شهدتها المنطقة.
أضاف أن هذه المعايير لا تحصر فرص التوسع في أوروبا وحدها، إذ يمكن للشركة الاستثمار في شمال أفريقيا أو الشرق الأوسط أو آسيا إذا وجدت أصولاً تستوفي الشروط المطلوبة، مع تأكيده أن إثبات نجاح أول استحواذ في تاريخ “ألبا” يظل أولوية قبل الانتقال إلى صفقة جديدة.
صفقة الاستحواذ الأولى منذ 50 عاماً
أعلنت “ألبا” في يونيو اتفاقاً للاستحواذ على “ألمنيوم دونكيرك”، أكبر مصهر للألمنيوم في الاتحاد الأوروبي، مقابل نحو 2.2 مليار دولار، في أول صفقة استحواذ بتاريخها منذ نحو 50 عاماً. وتبلغ الطاقة الإنتاجية للمصنع الفرنسي نحو 300 ألف طن سنوياً.
وقال الرميحي إن التوجه للتوسع الخارجي بدأ مطلع 2025، بعدما خلص مجلس الإدارة إلى أن النمو داخل البحرين وحده لا يكفي لتحقيق طموحات الشركة. وبرزت “دونكيرك” بين الفرص التي درستها “ألبا” في أوروبا والولايات المتحدة، مستفيدة من الكهرباء النووية منخفضة الكربون والتنافسية وقربها من العملاء الأوروبيين. ودخلت الحكومة الفرنسية في الاستثمار بنسبة 6% عبر صندوقها السيادي.
ويمنح الاعتماد على الطاقة النووية المصنع ميزة مع تطبيق أوروبا رسوماً مرتبطة بانبعاثات الكربون، فيما تراعي ترتيبات تسعير الكهرباء تحركات أسعار الألمنيوم، وفق الرميحي.
وأضاف أن الصفقة، التي استهدفت أساساً النمو، عززت أيضاً تنويع مصادر الإنتاج والدخل، وحولت “ألبا” من شركة عالمية في التصدير إلى شركة ذات حضور تصنيعي دولي، ضمن طموحها للوصول تدريجياً إلى قائمة أكبر خمسة منتجين للألمنيوم عالمياً.
تعويض الإنتاج المفقود
تكتسب الصفقة أهمية إضافية في تعويض الإنتاج الذي فقدته “ألبا” في البحرين بسبب اضطرابات الإمداد عبر مضيق هرمز، إذ قال الرميحي إن “طاقة” دونكيرك ستعوض إنتاج الخطوط الأول والثاني والثالث، التي تمثل 19% من الطاقة الإنتاجية للشركة وبدأ إيقافها المنظم في 15 مارس.
اقرأ أيضاً: “ألمنيوم البحرين” تبدأ خفض إنتاج أكبر مصهر للألمنيوم بالعالم
ورغم تأمين طرق بديلة لاستيراد الألومينا، أكد الرميحي أنها أعلى كلفة وأقل كفاءة، قائلاً: “ما نقدر نستغني عن المضيق”. وأضاف أن الأزمة جعلت متانة سلاسل الإمداد معياراً أساسياً في تقييم أي استحواذ مستقبلي.
ودعم ارتفاع أسعار الألمنيوم وانخفاض أسعار الألومينا أرباح الشركة، إذ قفز صافي الربح العائد للمساهمين 228% في النصف الأول من 2026 إلى 140.2 مليون دينار بحريني، ما يعادل 372.8 مليون دولار.
وتستهدف “ألبا” تجاوز نتائج 2025 رغم تحديات العام الحالي، فيما توقع الرميحي بقاء سعر الألمنيوم قرب 3100 دولار للطن خلال العام المقبل، مع استمرار تفاؤله بالأسعار في 2027 رغم زيادة الطاقات الإنتاجية من إندونيسيا وحالة عدم اليقين في الأسواق.