عندما برزت الصين كدولة صناعية كبرى قبل أكثر من عقدين، رحّبت حكومات الدول الصناعية الغنية بهذا المصدر الجديد للسلع للرخيصة وميسورة التكلفة، وفتحت له أسواقها. أدى ذلك إلى فقدان ملايين الوظائف الصناعية في الولايات المتحدة وأوروبا ودول أخرى، لكنه أسهم في الوقت نفسه في كبح التضخم، ما خفف من التداعيات الاقتصادية للأزمة المالية العالمية في 2008. وفي المقابل، أتيحت للشركات الغربية فرصة النفاذ إلى الطبقة الوسطى الصينية سريعة النمو، شرط أن تشارك خبراتها الفنية مع الشركات المحلية.
أما اليوم، فقد تبدلت هذه المعادلة، إذ باتت الشركات الصينية تنافس بقوة في قطاعات صناعية مرتفعة القيمة المضافة، لطالما شكلت ركيزة لازدهار العديد من الدول الغنية. فإلى جانب استمرار هيمنة الصين على إنتاج الأدوات المنزلية والألعاب والإلكترونيات الاستهلاكية، عززت حضورها في مجالات الروبوتات والسيارات وأشباه الموصلات والقطارات فائقة السرعة. ولم تعد تكتفي بتصنيع هذه السلع، بل أصبحت تنتج أيضاً جانباً كبيراً من الآلات اللازمة لإنتاجها.
وفي الاتحاد الأوروبي، تواجه قطاعات صناعية عدة ضغوطاً متزايدة من منافسين صينيين مدعومين، فيما يحوم العجز التجاري للتكتل مع الصين هذا العام حول مليار دولار يومياً. ودفع هذا الوضع الحكومات الأوروبية إلى التفكير في سياسات أكثر حمائية، بما قد يحد من التزام التكتل بمبادئ السوق الحرة.
فيما يلي أبرز الأسباب التي تجعل من الصعب على منافسي الصين الصناعيين إعادة المشهد إلى ما كان عليه.
سرعة التوسع تعزز تفوق الصادرات الصينية
أدى انهيار أسعار العقارات في الصين، الذي بدأ قبل نحو خمس سنوات، إلى إنهاك الموارد المالية للأسر وأسهم في موجة انكماش قياسية، ما عزز تنافسية المنتجات الصينية في الأسواق الخارجية ودفع الحكومة إلى الاعتماد بصورة أكبر على الصادرات لدعم النمو. كما فاجأت السرعة التي رفع بها قطاع التصنيع الصيني وتيرة نشاطه، الاقتصادات الصناعية الأخرى، وقلصت قدرتها على الاستجابة سريعاً.
وتتجه قيمة صادرات الصين هذا العام إلى الارتفاع بنحو 80% مقارنة بعام 2019، استناداً إلى معدل النمو المسجل حتى أغسطس. ويعود ذلك جزئياً إلى نقص عالمي في أشباه الموصلات ومكونات إلكترونية أخرى، ما دفع أسعار بعض الرقائق إلى مستويات مرتفعة خلال العام الماضي.
وفرض الرئيس الأميركي دونالد ترمب على الصين أعلى رسوم جمركية على الواردات ضمن أجندته التجارية الحمائية. ومع ذلك، لا تزال منظمة التجارة العالمية تتوقع أن يتفوق نمو الصادرات الصينية على بقية دول العالم، مدفوعاً بزيادة الطلب العالمي على السلع الصينية، إلى جانب إعادة توجيه بعض المنتجات إلى الولايات المتحدة عبر فيتنام والمكسيك ودول أخرى، أو تجميعها خارج الصين قبل تصديرها إلى السوق الأميركية. وفي الوقت نفسه، يوسع المصدرون الصينيون حضورهم في أفريقيا وغيرها من الاقتصادات النامية.
كانت أوروبا من أكثر المناطق تضرراً، إذ تخسر شركات صناعة السيارات في القارة مبيعات، سواء في أسواقها المحلية أو الخارجية، لصالح منافسين صينيين صاعدين، ما يدفعها إلى إغلاق مصانع وتسريح عشرات الآلاف من العمال. وفي ألمانيا، أكبر اقتصاد أوروبي وقوة التصدير الرئيسية في القارة، ظل النمو الاقتصادي ضعيفاً منذ تفشي الجائحة، فيما يتراجع الإنتاج الصناعي منذ قرابة عقد. ويُعزى جانب من ذلك إلى تراجع مشتريات الشركات الصينية من أوروبا ومناطق أخرى. كما انخفضت صادرات الاتحاد الأوروبي إلى الصين على مدى سنوات، وظلت قيمة الواردات الصينية خلال الأعوام الثلاثة الماضية دون ذروتها المسجلة في 2022.
في هذا السياق، يشير مسؤولو الاتحاد الأوروبي الآن إلى تبني نهج أكثر تشدداً، إذ يدرس التكتل إمكانية وضع قواعد “صُنع في أوروبا” التي من شأنها منح الأفضلية للموردين المحليين في العقود العامة، إلى جانب تدابير محتملة أخرى. كما تُعِد ألمانيا حزمة سياسات لحماية الصناعات الاستراتيجية قد تشمل رسوماً جمركية جديدة على السيارات الهجينة. غير أن هيمنة الصين على مجالات مثل المعادن الحيوية وبطاريات السيارات الكهربائية تجعل إقامة حواجز تجارية أمامها خياراً محفوفاً بالمخاطر، إذ يمكن لبكين الرد بطرق قد تعطل اقتصادات منافسيها بشدة.
انخفاض التكلفة يعزز تنافسية الصناعة الصينية
تحتاج الشركات الصناعية العملاقة الراسخة، مثل “فولكس واجن” (Volkswagen AG) الألمانية و”نيسان موتور” (Nissan Motor) اليابانية، إلى الإنتاج بكميات ضخمة على نطاق عالمي لضبط التكاليف في أسواق محلية ترتفع فيها الأجور نسبياً. لكن قدرة الشركات الصينية على طرح مجموعة متزايدة من السلع المتطورة بأسعار أقل بكثير باتت تهدد هذا النموذج.
كما بدأت الطفرة الصناعية الصينية، بالتزامن مع ضعف الطلب المحلي، في اختبار أحد مبادئ اقتصاد السوق الحرة، وهو أن توسع التجارة العالمية يخلق رابحين أكثر من الخاسرين. وقدّر اقتصاديون في “غولدمان ساكس” أن القفزة في الصادرات الصينية ستؤدي فعلياً إلى خفض النمو الاقتصادي في عدد من الدول، عبر مزاحمة الإنتاج المحلي في الأسواق الناشئة و”خلق عقبات أمام الأسواق المتقدمة والاقتصادات المتطورة الأخرى بسبب تزايد المنافسة التصديرية”.
وفرض الاتحاد الأوروبي منذ 2024 رسوماً جمركية على واردات السيارات الكهربائية الصينية لحماية شركاته المحلية، بينما تشهد المملكة المتحدة، التي لم تتخذ خطوة مماثلة، تدفقاً للسيارات الصينية. غير أن هذه الرسوم لن تُسهم كثيراً في مساعدة تلك الشركات على حماية الأسواق المهمة لصادراتها.
بالنسبة إلى شركات صناعية أوروبية، مثل “بي إم دبليو” (BMW AG) و”سيمنز” (Siemens AG)، أتاح انضمام الصين إلى منظمة التجارة العالمية في 2001 مصدراً جديداً ومربحاً للأعمال. أما اليوم، فيقول منافسو بكين الاقتصاديون إن الوصول إلى سوقها التي تضم أكثر من مليار مستهلك أصبح أصعب أمام الشركات متعددة الجنسيات.
وتراجعت حصص الشركات الأجنبية في السوق الصينية عبر قطاعات تمتد من السيارات إلى الإلكترونيات والسلع الاستهلاكية، بفعل عوامل معقدة تشمل سياسات “صنع في الصين” وتزايد إقبال المستهلكين الصينين على المنتجات المحلية. وفي قطاع السيارات، تكافح الشركات الغربية لمجاراة سرعة دورات التطوير، والتصميم الذي يعطي الأولوية للبرمجيات، والدعم الحكومي، والضغط المستمر لخفض التكاليف، وهي سمات ميزت طفرة السيارات الكهربائية الصينية. كما باتت العقود الحكومية تُمنح بصورة متزايدة للموردين الذين يصنعون منتجاتهم داخل الصين.
الصين تعزز حضورها في الصناعات الأعلى قيمة
منذ مطلع الألفية، تحولت الصين من نموذج تصديري تهيمن عليه المنتجات كثيفة العمالة ومنخفضة التكنولوجيا إلى نموذج تقوده بصورة متزايدة سلع أكثر تطوراً تكنولوجياً، تشمل السيارات الكهربائية والهواتف الذكية والألواح الشمسية وتوربينات الرياح ومعدات شبكات الجيل الخامس اللاسلكية وأنظمة إدارة شبكات الكهرباء المتطورة.
وأصبحت الصين مركزاً للابتكار في علوم الحياة ومنافساً بارزاً في معدات الفضاء والروبوتات، فيما باتت نماذجها اللغوية الكبيرة للذكاء الاصطناعي تنافس أبرز المنصات الأميركية، ويجري توظيفها في مختلف أنحاء الاقتصاد لانتزاع ميزة تنافسية من خلال تسريع الابتكار وأتمتة المصانع.
اقتصاديون: الهدنة التجارية بين واشنطن وبكين غير كافية لتجنب التباطؤ
وفي المجالات التي لا تزال تشهد فجوات، مثل أشباه الموصلات المتقدمة وطائرات الركاب الكبيرة، تعمل الشركات الصينية على تطوير التكنولوجيا ومعدات الإنتاج اللازمة، في مؤشر على أن الحقبة التي كانت فيها الشركات تقتصر على تصنيع المنتجات المعقدة بالاعتماد على الخبرات الأجنبية قد ولت.
فبعد أن كانت الصين تشترط على الشركات الأجنبية مشاركة خبراتها مقابل دخول السوق المحلية، تدرس أوروبا الآن ربط الاستثمارات الوافدة بالتزامات لنقل التكنولوجيا و”نسب التوطين” ضمن مقترحها لقانون تسريع الصناعة، في اعتراف ضمني بتصاعد القوة الصناعية الصينية.
وفورات الحجم تعزز الهيمنة الصناعية للصين
تستحوذ الصين حالياً على نحو خُمس التجارة العالمية، لكن حضورها يرتفع بدرجة كبيرة في القطاعات التي وضعتها الحكومة ضمن أولوياتها. إذ تهيمن الشركات الصينية على قرابة 70% من طلبيات بناء السفن عالمياً، ونحو ثلاثة أرباع إنتاج السيارات الكهربائية، وأكثر من أربعة أخماس سلسلة توريد تصنيع الألواح الشمسية الكهروضوئية. كما شكلت التوربينات الصينية 78% من قدرات طاقة الرياح الجديدة المركبة عالمياً في 2025، وفقاً لشركة “وود ماكنزي” (Wood Mackenzie)، فيما تسهم الصين بأكثر من 40% من الإنتاج العالمي للمواد الكيميائية الرئيسية.
وتمنح هذه الهيمنة الصين أفضلية واضحة على مراكز الإنتاج الأخرى، إذ قد تقل تكاليف شركات صناعة السيارات الكهربائية الصينية عن منافسيها بما يصل إلى 40%، مدفوعة أساساً بانخفاض تكلفة حزم البطاريات، التي تمثل ما بين 30% و40% من تكلفة إنتاج السيارة، بحسب تقرير لـ”ماكينزي آند كومباني” (McKinsey & Company).
ويحاول منافسو الصين محاكاة بعض ملامح نموذجها الصناعي الذي تقوده الدولة، عبر تحديد القطاعات الواعدة ودعمها. غير أن وفورات الحجم التي تتمتع بها الصين تجعل بناء نماذج أعمال مستدامة لهذه الصناعات مهمة صعبة.
الصين.. مورد حيوي للصناعة العالمية
ثمة سبب آخر يجعل تقليص الاعتماد على السلع الصينية مهمة صعبة، فالصين أصبحت مورّداً رئيسياً للمدخلات الصناعية، حتى عندما يُباع المنتج النهائي باعتباره مصنوعاً في بولندا أو فيتنام أو المكسيك. ورداً على رسوم ترمب الجمركية، نقلت شركات صينية عمليات التجميع النهائي لبعض المنتجات إلى دول صناعية أخرى منخفضة التكلفة لتفادي الرسوم الجمركية، مع استمرار اعتمادها كلياً على المواد الخام والمكونات الصينية.
وتضاعفت حصة الصين من القيمة المضافة العالمية، أي القيمة الاقتصادية التي تسهم بها دولة في أنظمة الإنتاج العالمية، نحو ثلاث مرات منذ عام 2000 لتقترب من 30%، مقابل 16% للولايات المتحدة و7% لليابان و5% لألمانيا، وفقاً لتقديرات روبرت كوبمان، الاقتصادي في الجامعة الأميركية في واشنطن وكبير الاقتصاديين السابق في منظمة التجارة العالمية.
استندت الجهود الأميركية والأوروبية لتقليص الاعتماد على الصين في الصناعات الحيوية إلى ركيزتين: القدرة على تأمين إمدادات المواد الخام التي تهيمن بكين على إنتاجها، وتصنيع السلع المتطورة تكنولوجياً مثل رقائق الذاكرة وبطاريات السيارات الكهربائية. لكن الثقل الصيني الهائل في توريد السلع المعالجة والمكونات المتخصصة يجعل تحدي هذه الهيمنة أمراً معقداً دون التسبب بتعطيل سلاسل التوريد المحلية.
وتواجه شركات السيارات الأوروبية معضلة حادة بصورة خاصة؛ فبينما فرض الاتحاد الأوروبي رسوماً على واردات السيارات الصينية، تعتمد سيارات كهربائية ذات علامات تجارية غربية تُباع في أوروبا على بطاريات صينية لوفرتها وانخفاض تكلفتها، في وقت تسعى الشركات إلى خفض النفقات بقدر الإمكان للحفاظ على تنافسيتها مع التحول التدريجي نحو السيارات الكهربائية.
في المقابل، تمضي الصين في الاتجاه المعاكس داخلياً، إذ قلصت بصورة مطردة اعتمادها على المدخلات الأجنبية الصُنع بين عامي 2011 و2024، وفقاً لتقرير لمنظمة التجارة العالمية بشأن سلاسل القيمة العالمية.
دعم الدولة يرسخ تفوق الصناعة الصينية
في ظل النموذج الاقتصادي الذي تقوده الدولة، تحدد الحكومة الصينية الصناعات ذات الأولوية التي تسعى إلى تنسيقها والارتقاء بها خلال فترة زمنية معينة. وتحظى الصناعات الوطنية بدعم يتمثل في قروض ميسرة من البنوك الحكومية، وأراضٍ بأسعار مخفضة، وعائدات من عقود المشتريات الحكومية، وإعفاءات ضريبية، ومنح بحثية.
كما توسعت مراكز سلاسل التوريد المتخصصة في أنحاء البلاد، حيث اعتمدت وزارة الصناعة وتكنولوجيا المعلومات 80 تجمعاً للتصنيع المتقدم تشمل الطيران والمستحضرات الصيدلانية الحيوية والطاقة المتجددة والدوائر المتكاملة. وفي بعض الحالات، تُعدل قواعد دخول السوق والمعايير الصناعية لدفع الشركات إلى التكيف والتطوير.
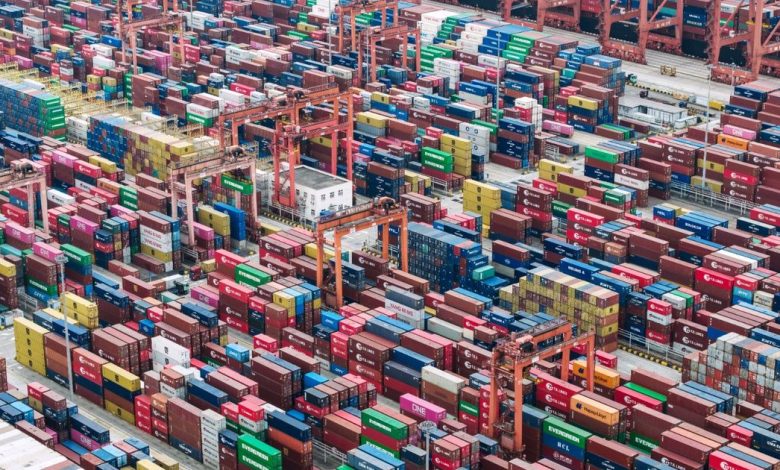
صُمم نظام الطاقة في الصين بما يخدم إنتاج الطاقة الرخيصة، سواء كانت مستمدة من الرياح أو الشمس أو الفحم المسبب لانبعاثات الكربون. وتضم البلاد حالياً ستة من أكبر عشرة موانئ حاويات في العالم، ما يمنحها ميزة حاسمة من حيث التكلفة والحجم مقارنة بالدول المصدرة الأخرى.
يُعد دعم الدولة الصينية للصناعة المحلية هدفاً رئيسياً للدول المصدرة الأخرى التي تسعى إلى توفير بيئة أكثر تكافؤاً في التجارة. لكن جزءاً كبيراً من هذه الاستثمارات أُنجز بالفعل، وسيعزز الميزة التنافسية للصين لعقود مقبلة، حتى إذا وافقت بكين في النهاية على تقليص الدعم المقدم للمصنعين المحليين.
هل تمارس الصين الإغراق التجاري؟
تعهد القادة الصينيون بجعل بلادهم “سوقاً للعالم”، لا مجرد مصنع له، لكن سوق العمل في البلاد ضعيفة والطلب الاستهلاكي هش. وبالنسبة للمصنعين المحليين الذين يكافحون لتحقيق الأرباح، فإن الحل الواضح هو في التصدير للخروج من أزمتهم، لتتجه فوائض الإنتاج إلى دول أخرى قد لا يتوافر فيها طلب كافٍ لاستيعابه.
وتعززت الميزة التنافسية للصين من حيث التكلفة مقارنة بالدول الصناعية الأخرى. فقبل أن ترفع حرب إيران أسعار الطاقة العالمية، عانى الاقتصاد الصيني ثلاث سنوات من الانكماش القياسي، ولم يخرج منه إلا في الربع الثاني. وفي المقابل، واجهت معظم بقية دول العالم اتجاهاً معاكساً منذ تفشي جائحة كورونا تمثل في موجة تضخم رفعت تكاليف الإنتاج المحلية. وأسهم هذا التباين في تراجع سعر الصرف الفعلي الحقيقي لليوان، ما زاد تنافسية السلع الصينية.
امتدت هذه الضغوط بوضوح إلى مراكز تصنيع منخفضة التكلفة مثل إندونيسيا وفيتنام وتايلندا، حيث تعرضت الشركات الصغيرة لضغوط من المنسوجات الصينية زهيدة السعر، فيما اضطر كثير من منتجي السيراميك إلى إغلاق أعمالهم.
ولا توحي الإشارات الأخيرة للسياسات الصينية بانفراجة قريبة للدول المصدرة المنافسة.
وكتب محللو “روديوم غروب” (Rhodium Group) في تقرير صدر في مايو: “حتى في الصناعات الناضجة التي تواجه فائضاً في الطاقة الإنتاجية وضغوطاً سعرية حادة، تواصل بكين تقديم الدعم ودفع الشركات إلى تطوير تقنيات الإنتاج لزيادة حصتها السوقية وخفض تكاليف الإنتاج، بدلاً من تقليص الطاقة الإنتاجية”.